El informe del Banco Central refleja el peor momento del año para el financiamiento con plásticos. Ingresos ajustados, mayores niveles de mora y tasas elevadas marcan un cambio defensivo en los consumidores.
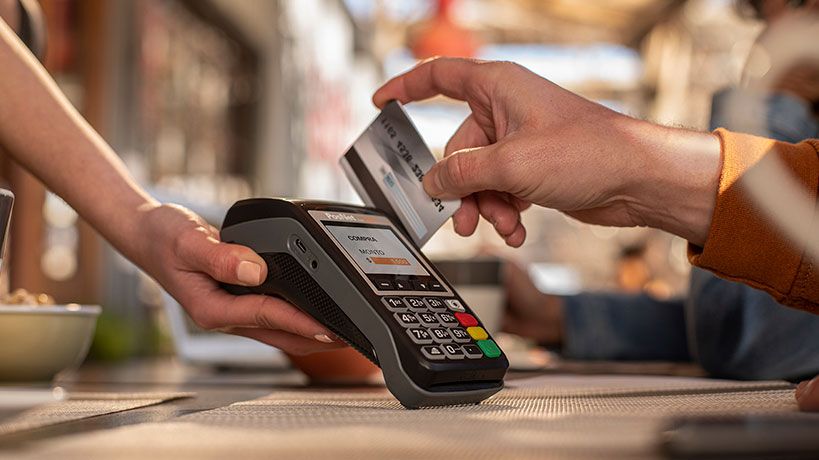
El uso de la tarjeta de crédito atraviesa su momento más delicado del año. De acuerdo con el último Informe de Pagos Minoristas del Banco Central (BCRA), las operaciones se derrumbaron un 18,1% interanual en agosto, marcando la contracción más profunda de 2026 y totalizando 147,8 millones de operaciones, el registro más bajo de los últimos ocho meses.
Salvo por el mes de junio, cuando las transacciones mostraron un leve repunte del 1,6%, el año ha estado signado por tasas negativas en cantidad de operaciones y una marcada ausencia de crecimiento en montos reales, siendo agosto el período que acumuló los indicadores más adversos.
Los factores detrás del desplome
Especialistas en el sector financiero y consumo masivo coinciden en que el retroceso responde a una combinación de variables estructurales y coyunturales:
- Sueldos comprometidos y menor consumo: Gran parte de los ingresos familiares se encuentra afectada por el pago de cuotas anteriores, dejando escaso margen para nuevas adquisiciones. Esto se alinea con caídas previas en el consumo masivo y una demanda interna debilitada.
- Restricción bancaria y mora: Ante un incremento en los niveles de morosidad —que trepó de manera significativa respecto a períodos anteriores—, las entidades financieras y emisoras redujeron los límites de compra y endurecieron los requisitos de aprobación, limitando el acceso al crédito formal.
- Tasas de interés y costos tributarios: Las tasas de referencia para la financiación y los costos impositivos asociados a los plásticos continúan representando una carga elevada tanto para los usuarios como para los emisores no bancarios.
- Cambio de hábitos: Herramientas de pago instantáneo como las transferencias, los códigos QR y las tarjetas de débito ganan terreno de manera sostenida frente al financiamiento tradicional, consolidando un comportamiento defensivo por parte de los hogares.
Perspectivas hacia el cierre del año
Si bien los analistas prevén que la caída interanual podría moderarse levemente en los próximos meses debido a una menor exigencia en la base de comparación y a una posible estabilización de la mora temprana, advierten que no se vislumbra un repunte sólido del crédito mientras los salarios reales no recuperen poder adquisitivo.
Aunque diciembre suele traer un alivio estacional impulsado por el pago de aguinaldos y las festividades, los expertos recalcan que parte de la dinámica de consumo ya migró hacia otros medios de pago digitales y que la recuperación total dependerá de la recomposición de los ingresos y de la licuación de las deudas acumuladas por las familias.