Un estudio de Apyme y el Centro de Estudios para la Ciudad reveló la crítica situación crediticia del sector productivo local. Caída de ventas, paralización de la obra pública y cheques rechazados amenazan con romper la cadena de pagos en la provincia.
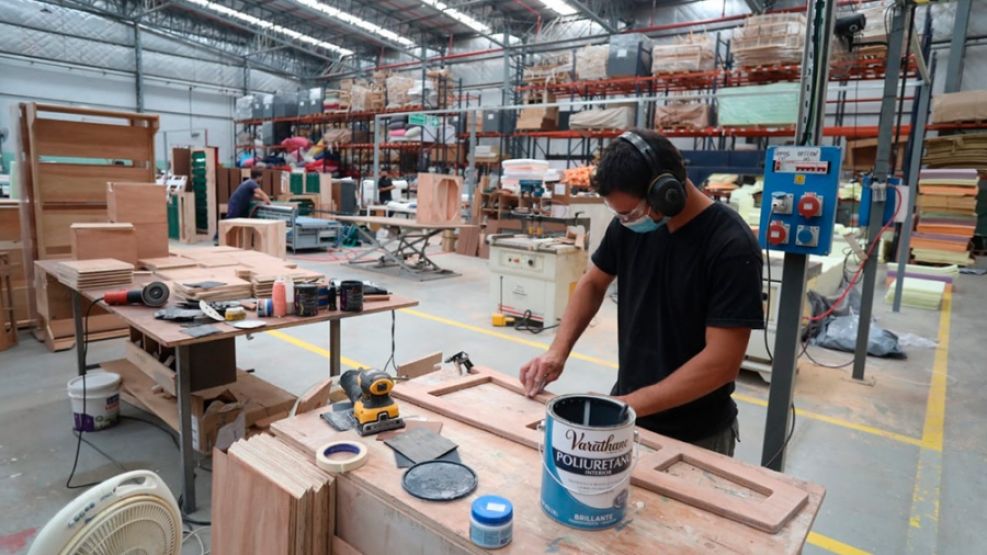
Un alarmante informe elaborado por el Centro de Estudios para la Ciudad en conjunto con la Asamblea de Pequeños y Medianos Empresarios (Apyme) encendió las luces de alerta en el tejido productivo local. Según el estudio denominado Mapa de la Deuda, las pequeñas y medianas empresas de Tucumán acumulan compromisos financieros por $169.768 millones, mientras que el índice de morosidad sectorial se ubicó en un 11,33%, reflejando el fuerte impacto de la caída del consumo y el encarecimiento del crédito.
El relevamiento, con datos actualizados a agosto de 2026 sobre un universo de 4.769 firmas tucumanas, determinó que cada unidad económica mantiene una deuda promedio de $35,6 millones. Al analizar el mapa provincial, se evidencian fuertes asimetrías internas: mientras el departamento Graneros encabeza los registros con un 37,5% de deudores en situación irregular, Juan Bautista Alberdi se posicionó en el otro extremo con el indicador más bajo, alcanzando un 13,5%.
Brecha de financiamiento y sectores más golpeados
El informe nacional dejó en evidencia cómo la morosidad castiga con mayor dureza a las estructuras más pequeñas. Mientras las grandes compañías concentran el 90,3% del crédito bancario del país ($74,01 billones) con una mora de apenas el 3,74%, en las microempresas la morosidad trepó al 17,73% del capital adeudado, casi cinco veces más. «Cuando una Pyme no puede sostener sus deudas y baja la persiana, se destruyen fuentes de trabajo reales en todo el territorio», advirtieron los autores de la investigación.
Por rubros, la construcción presentó los índices más críticos, registrando una mora del 27,85% en las microempresas como consecuencia del parate de la obra pública y el encarecimiento de insumos. Le siguen la industria manufacturera de bienes de consumo (20,5%) y el comercio de productos esenciales (19,75%). Asimismo, el estudio remarcó que las refinanciaciones no logran amortiguar el impacto: el 42,3% de las Pymes que renegociaron sus pasivos durante 2026 volvió a caer en incumplimiento, mientras los cheques rechazados y la mora con Sociedades de Garantía Recíproca se triplicaron en los últimos dos años.